
CASE 01 · HANDEL & LOGISTIK
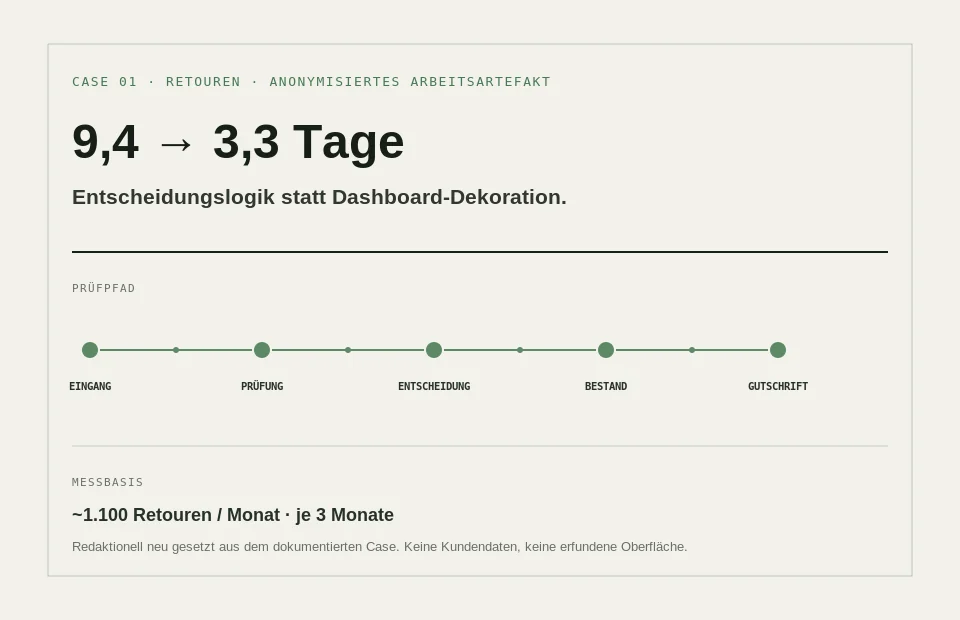
Retouren in 3,3 statt 9,4 Arbeitstagen.
Ware ist zurück. Die Gutschrift wartet trotzdem, wenn Prüfung, Bestand und Freigabe unterschiedliche Stände kennen.
~1.100Retouren / Monat
14 WochenProjekt
Was wurde konkret verändert?
Eingang → Prüfung → Entscheidung → Bestand → Gutschrift
Eine Retoure wurde als gemeinsamer Vorgang mit eindeutigen Statusübergaben geführt.
Durchlaufzeit bis zur Gutschrift; keine Übertragung der Wirkung auf andere Betriebe.
Ein Rücklauf. Ein gemeinsamer Status.
Vergleichen Sie Warenbewegung und Informationsstand an jeder Übergabe.
Verändern Sie den entscheidenden Hebel im dokumentierten Ablauf.
Ausgangslage: Die Verbindung zwischen den Schritten ist noch nicht verlässlich.
Schematische Erläuterung des Eingriffs. Keine Einzelfalldaten; dokumentierte Ergebnisse und Messgrenzen folgen im Nachweis.Eine Retoure braucht einen durchgängigen Verantwortungsweg.
Ware, Status und Verantwortung wurden über den gesamten Retourenprozess zusammengeführt. Der Vergleich bezieht sich auf den untersuchten Vorgang.
9,4 → 3,3 Tage
Retourendurchlaufzeit
Ausgangslage
Ware, Systemstatus und fünf Übergaben liefen nicht als ein gemeinsamer Vorgang.
Entscheidung
Eingang, Prüfung, Entscheidung, Bestand und Gutschrift wurden als geschlossener End-to-End-Prozess geführt.
Nachweis
Je drei Monate Messbasis bei rund 1.100 Retouren pro Monat.
Grenze
Kontextspezifische Projektwirkung · kein Branchenbenchmark
FÜR IHRE ENTSCHEIDUNG
Verfolgen Sie eine abgeschlossene Retoure vom Eingang bis zur Gutschrift. Prüfen Sie an jeder Übergabe, ob Status und Verantwortung eindeutig bleiben.
ÜBERTRAGBARKEIT
Kommt Ihnen das bekannt vor?
Dieser Case ist besonders relevant, wenn der reale Vorgang schneller ist als die Informationen, die Ihre Systeme darüber austauschen.
- Ware und Systemstatus laufen im Tagesgeschäft auseinander.
- Mitarbeitende gleichen Informationen zwischen ERP, Excel und Fachsystemen manuell ab.
- Bestand, Gutschrift oder andere Folgeprozesse warten auf Statusinformationen, die operativ längst bekannt sind.
Dann lohnt sich ein Blick auf Übergaben und Statuslogik – bevor ein weiteres System ergänzt wird.